


Il petrolio scende, ma chi ha un mutuo a tasso variabile farebbe bene a non abbassare la guardia. Martedì 10 novembre il Brent è sceso sotto i 90 dollari al barile, il livello più basso da agosto, dopo aver toccato circa 118 dollari il 30 ottobre. Una buona notizia per chi fa il pieno, almeno in prospettiva. Ma l'effetto dei mesi di greggio caro è già entrato nei prezzi: secondo la stima preliminare dell'Istat, a ottobre l'inflazione in Italia è salita al 5,4% su base annua, il livello più alto da agosto 2023. E proprio l'inflazione è il dato che la Banca centrale europea guarda per decidere i tassi, che a loro volta determinano la rata di centinaia di migliaia di mutui variabili, anche a Torino e in Piemonte.
Primo anello: il barile
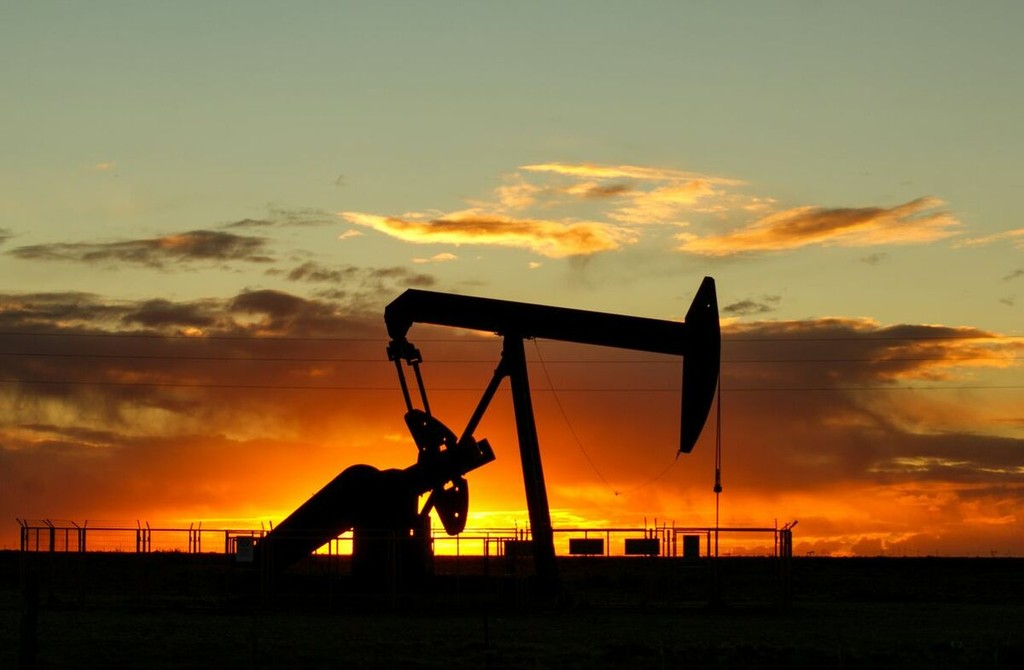
Tutto parte dal prezzo del greggio. Dall'inizio del conflitto con l'Iran, a fine febbraio, il Brent è passato da circa 72 dollari al barile fino al picco di fine ottobre, sull'onda degli attacchi alle petroliere nello Stretto di Hormuz, da cui prima della guerra passava circa un quinto del petrolio mondiale.
Il prezzo che si legge nei notiziari è quello dei contratti scambiati sui mercati internazionali. Chi segue la quotazione petrolio nelle ultime settimane ha visto oscillazioni anche del 5 o 6% in una sola seduta, legate alle notizie sulle trattative diplomatiche e ai nuovi incidenti nello stretto.
Secondo anello: i prezzi
Il greggio caro si trasmette ai prezzi in due modi. Il primo è diretto: carburanti, gasolio da riscaldamento, una parte delle bollette. Il 10 novembre, secondo i dati del ministero delle Imprese, il gasolio self costava in media 2,240 euro al litro.
Il secondo è indiretto e più lento: trasporti, produzione industriale, agricoltura. Quasi ogni bene arriva sugli scaffali dopo un viaggio in camion, e il costo dell'energia entra nei listini dei produttori.
I dati Istat di ottobre lo mostrano bene. I beni energetici sono cresciuti del 31,4% su base annua; gli alimentari non lavorati del 7,5%; i servizi di trasporto del 3,1%. L'inflazione di fondo, che esclude energia e alimentari freschi, si è invece fermata al 2,0%. Gran parte della spinta, quindi, arriva dall'energia.
Terzo anello: la Bce
Il compito della Bce è mantenere l'inflazione dell'area euro vicina al 2% nel medio periodo. Quando i prezzi crescono troppo, la banca centrale può alzare i tassi di interesse, rendendo il credito più caro e frenando la domanda.
Il 29 ottobre il consiglio direttivo ha lasciato invariati i tassi, con quello sui depositi al 2,5%, contro il 2,25% di luglio. La presidente Christine Lagarde ha spiegato che il consiglio aveva discusso anche un rialzo, ma ha deciso all'unanimità di restare fermo, ribadendo che le decisioni dipenderanno dai dati. Nella stessa occasione ha annunciato che lascerà l'incarico il 7 febbraio 2027.
Il mercato, però, si aspetta nuovi aumenti. Secondo le analisi riportate dalla stampa finanziaria, diversi gestori internazionali prevedono un rialzo già alla riunione di dicembre, a meno che i prezzi dell'energia non scendano in modo significativo.
Quarto anello: l'Euribor e la rata
Le decisioni della Bce si riflettono sull'Euribor, il tasso interbancario a cui sono agganciati la gran parte dei mutui a tasso variabile in Italia. L'Euribor tende ad anticipare le mosse della banca centrale: se il mercato si aspetta un rialzo, il tasso sale ancora prima che la decisione venga presa.
Per chi ha un mutuo variabile, questo significa rate più alte. Per fare un esempio di scala, su un mutuo residuo di 150.000 euro con vent'anni di durata, un aumento del tasso di mezzo punto percentuale può pesare nell'ordine di qualche decina di euro in più al mese. Non è una cifra drammatica presa da sola, ma si somma ai rincari di carburanti, spesa alimentare e bollette.
Anche chi deve ancora acquistare casa ne risente: con tassi più alti, i nuovi mutui costano di più e le banche tendono a essere più selettive.
E se il petrolio continua a scendere?
Il calo del greggio di inizio novembre potrebbe cambiare il quadro, ma non subito. L'Agenzia statunitense per l'informazione energetica, nelle previsioni pubblicate il 10 novembre, stima un Brent medio di 99 dollari a dicembre e di 86 dollari nel 2027. Se questo scenario si realizzasse, la pressione sui prezzi energetici si attenuerebbe gradualmente nel corso del prossimo anno.
C'è però un elemento da tenere presente: l'inflazione si misura su base annua. Anche con un petrolio stabile, i rincari già avvenuti continueranno a comparire nei dati per diversi mesi. E le banche centrali tendono a muoversi con prudenza, preferendo attendere conferme prima di invertire la rotta.
Cosa possono fare le famiglie
Per chi ha un mutuo variabile, il momento è utile per fare qualche verifica: controllare a quale parametro è legato il proprio contratto, se esiste un tetto massimo al tasso e quali sono le condizioni per un'eventuale surroga o rinegoziazione con la banca. Le associazioni dei consumatori e gli sportelli bancari possono aiutare a leggere le clausole.
Le prossime date da segnare sono due: la riunione di dicembre della Bce, che dirà se i tassi saliranno ancora, e la stima definitiva dell'inflazione di ottobre, attesa a metà novembre. Nel frattempo, il prezzo del barile resterà il primo indicatore da osservare, perché da lì parte tutta la catena.
Informazioni fornite in modo indipendente da un nostro partner nell’ambito di un accordo commerciale tra le parti. Contenuti riservati a un pubblico maggiorenne